Hedging - co to jest i jak działa zabezpieczanie pozycji na giełdzie?
Hedging to zabezpieczenie inwestycji pozycją przeciwstawną. Jak działa, jakich instrumentów używa, ile kosztuje i czy short z rejestru KNF to hedging?
Hedging to zabezpieczenie inwestycji drugą pozycją, która zarabia wtedy, gdy ta inwestycja traci. Stosują go eksporterzy, kopalnie, linie lotnicze, fundusze i inwestorzy indywidualni. Zwykle coś za to płacą: premię, opłaty albo część możliwego zysku. Na warszawskiej giełdzie (GPW) dochodzi jeszcze jedna sprawa: pozycja krótka widoczna w rejestrze Komisji Nadzoru Finansowego (KNF) może zabezpieczać inną inwestycję posiadacza albo być grą na spadek.
Co to jest hedging?
Hedging to zajęcie pozycji przeciwstawnej do tej, którą się ma albo wkrótce będzie się miało. Ogranicza stratę, gdy cena, kurs walutowy albo stopa procentowa zmieni się w niekorzystną stronę. Jeśli masz akcje, zabezpieczeniem jest instrument, który zyskuje, gdy akcje tanieją. Jeśli za pół roku dostaniesz zapłatę w euro, zabezpieczeniem jest umowa, która już dziś ustala kurs sprzedaży tego euro.
Nazwa pochodzi od angielskiego słowa hedge, czyli żywopłot albo ogrodzenie. Angielskie powiedzenie „to hedge your bets” oznacza rozłożenie zakładów tak, żeby nie przegrać wszystkiego naraz. Celem hedgingu jest bardziej przewidywalny wynik.
Hedging to technika ograniczania ryzyka. Fundusz hedgingowy to typ funduszu, który wziął od niej nazwę. Dziś wiele takich funduszy gra na wzrosty i spadki, korzysta z dźwigni finansowej i modeli ilościowych.
Jak działa hedging?
Strata na jednej pozycji jest równoważona zyskiem na drugiej, ustawionej w przeciwnym kierunku. Najprościej pokazać to na liczbach.
Przykład hipotetyczny, liczby ilustracyjne. Inwestor ma portfel akcji wart 100 000 zł. Zakładamy, że portfel porusza się dokładnie tak jak indeks giełdowy.
Inwestor nie chce sprzedawać akcji, ale przez najbliższe 3 miesiące chce się zabezpieczyć przed spadkiem. Sprzedaje więc kontrakty terminowe na indeks o łącznej wartości nominalnej 100 000 zł. Sprzedany kontrakt zarabia, gdy indeks spada, a traci, gdy indeks rośnie.
| Rynek | Bez hedgingu | Z hedgingiem |
|---|---|---|
| Spadek 10% | -10 000 zł | 0 zł |
| Wzrost 10% | +10 000 zł | 0 zł |
Wynik portfela zabezpieczonego to zmiana wartości akcji plus wynik na kontraktach. Tabela pomija koszty transakcyjne, depozyt, dywidendy i różnicę między ceną kontraktu a poziomem indeksu.
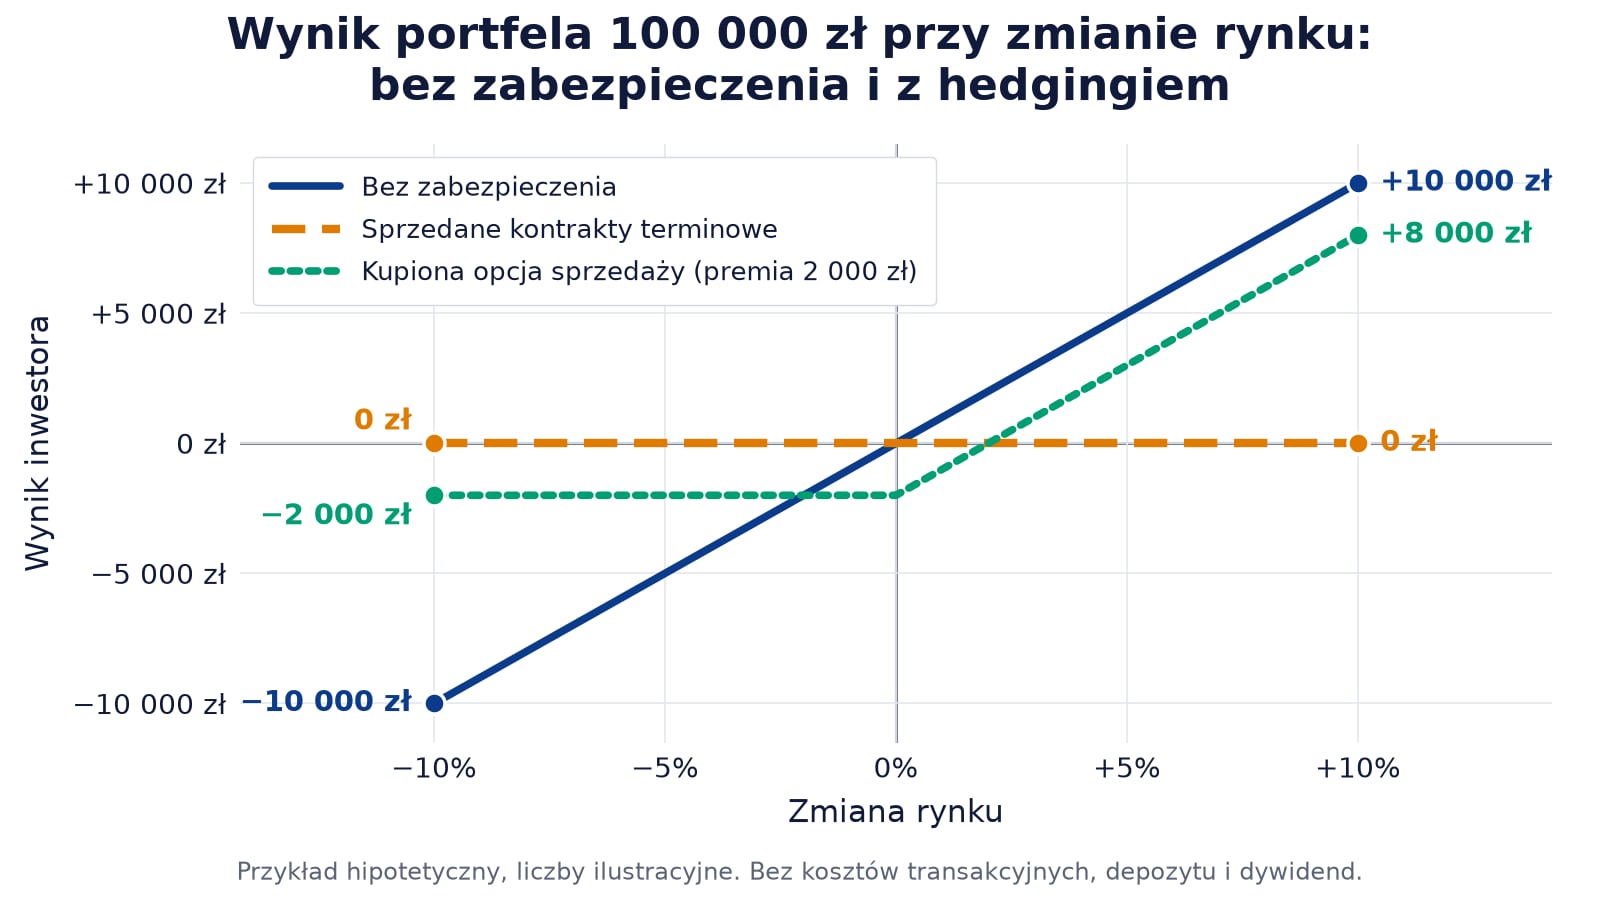 Wykres wyniku portfela 100 000 zł bez zabezpieczenia, z kontraktami terminowymi i z opcją sprzedaży (przykład hipotetyczny)
Przy spadku o 10% akcje tracą 10 000 zł, a kontrakty tyle samo zarabiają. Przy wzroście o 10% jest odwrotnie. W tym uproszczonym przykładzie pełne zabezpieczenie utrzymuje wartość portfela bez zmian, niezależnie od kierunku rynku.
Zabezpieczenie kontraktem chroni przed spadkiem, ale zabiera też wzrost: gdy rynek rośnie, zysk na akcjach pochłania strata na kontraktach.
Z opcją wynik wygląda inaczej. Załóżmy, że ten sam inwestor kupuje opcję sprzedaży na indeks o wartości nominalnej 100 000 zł, z ceną wykonania (poziomem, poniżej którego opcja zaczyna wypłacać) równą dzisiejszemu poziomowi indeksu. Płaci za nią 2 000 zł premii i trzyma ją do wygaśnięcia.
Przy spadku o 10% opcja pokrywa stratę na akcjach, więc inwestor traci tylko premię. Przy wzroście o 10% opcja wygasa bez wartości, a inwestor zarabia 8 000 zł, czyli 10 000 zł na akcjach minus premia. Opcja zostawia część wzrostu, ale trzeba za nią zapłacić z góry.
Jakich instrumentów używa się do hedgingu?
Do hedgingu służą instrumenty, których wartość zmienia się w przeciwnym kierunku niż zabezpieczana pozycja. Najczęściej są to kontrakty terminowe, opcje, krótka sprzedaż i swapy.
- Kontrakty terminowe (futures i forward) - zobowiązania do kupna lub sprzedaży aktywa w przyszłym terminie po cenie ustalonej dziś. Futures są notowane na giełdzie, mają standardowe parametry i wymagają depozytu, a zysk lub strata są rozliczane codziennie. Forward zawiera się poza giełdą, zwykle z bankiem, i można go dopasować do konkretnej kwoty i daty, dlatego używają go firmy zabezpieczające się przed ryzykiem walutowym.
- Opcje - kupiona opcja sprzedaży (put) działa jak polisa. Płacisz premię i w zamian masz prawo sprzedać aktywo po ustalonej cenie. Jeśli cena nie spadnie poniżej ceny wykonania, tracisz tylko premię i zatrzymujesz zysk ze wzrostu.
- Krótka sprzedaż - sprzedaż pożyczonych akcji, które odkupuje się później. Fundusz z długimi pozycjami (kupionymi akcjami) w danym sektorze może sprzedać krótko akcje innej spółki z tego sektora, żeby ograniczyć ryzyko całej branży. Mechanikę opisujemy w poradniku krótka sprzedaż akcji.
- Swapy - umowy o wymianie płatności. Firma z kredytem o zmiennym oprocentowaniu może zawrzeć swap procentowy (IRS, ang. interest rate swap) i w praktyce płacić stałe odsetki. Swap walutowo-procentowy (CIRS, ang. cross-currency interest rate swap) zamienia płatności w jednej walucie na płatności w innej.
Inwestorzy indywidualni używają też kontraktów CFD (kontraktów na różnicę), które pozwalają zająć pozycję krótką na indeksie lub akcjach, ale mają własne koszty i ryzyko dźwigni.
Jakie są rodzaje hedgingu?
Główne rodzaje hedgingu to walutowy, surowcowy, portfela akcji i stopy procentowej. Różnią się ryzykiem, przed którym chronią. Osobno stoi hedging naturalny, który nie wymaga instrumentów pochodnych.
Hedging walutowy
Hedging walutowy chroni przed niekorzystną zmianą kursu walut. Eksporter dostaje zapłatę w euro lub dolarach, a koszty ma w złotych, więc traci, gdy złoty się umacnia. Zabezpiecza się, sprzedając walutę z przyszłym terminem. Importer płaci w walucie obcej i traci, gdy złoty słabnie, więc kupuje walutę z przyszłym terminem albo opcję kupna waluty.
Hedging surowcowy
Producent surowca chroni się przed spadkiem jego ceny, a odbiorca przed wzrostem. KGHM zabezpiecza instrumentami pochodnymi część przyszłej sprzedaży miedzi i srebra oraz kurs USD/PLN i opisuje to w raportach okresowych. Na ceny surowców i kursy walut wrażliwe są też inne branże obecne na GPW, np. wydobycie węgla koksowego (JSW) albo przerób ropy naftowej (Orlen).
Hedging portfela akcji
Inwestor lub fundusz zabezpiecza portfel przed spadkiem całego rynku. Zwykle sprzedaje kontrakty na indeks albo kupuje opcje sprzedaży. Fundusze long-short (z pozycjami długimi i krótkimi jednocześnie) idą dalej: kupują akcje spółek, które oceniają wyżej, i sprzedają krótko akcje spółek ocenianych niżej, często z tej samej branży.
W strategii market neutral (neutralnej wobec rynku) obie strony są ustawione tak, żeby wynik zależał głównie od różnicy w zachowaniu kursów spółek. Pozycje krótkie pełnią w takich strategiach podwójną rolę: zabezpieczają część długą i same mają przynieść zysk.
Hedging stopy procentowej
Hedging stopy procentowej chroni przed niekorzystną zmianą stóp. Dotyczy głównie firm z kredytami o zmiennym oprocentowaniu i posiadaczy obligacji. Kredytobiorca zabezpiecza się swapem procentowym przed wzrostem stóp. Posiadacz obligacji o stałym kuponie może sprzedać kontrakty terminowe na obligacje, bo ceny takich obligacji spadają, gdy stopy rosną.
Hedging naturalny
Hedging naturalny polega na tym, że przychody i koszty firmy są w tej samej walucie. Eksporter, który kupuje surowce za euro i sprzedaje towar za euro, w dużej części pozbywa się ryzyka kursowego bez żadnej umowy z bankiem. Podobnie działa kredyt zaciągnięty w walucie, w której firma zarabia.
Czym hedging różni się od spekulacji?
Hedging od spekulacji odróżnia cel transakcji. Ta sama sprzedaż kontraktu terminowego na indeks jest zabezpieczeniem dla posiadacza portfela akcji i grą na spadek dla kogoś, kto akcji nie ma.
| Cecha | Hedging | Spekulacja |
|---|---|---|
| Cel | Ochrona | Zysk |
| Ekspozycja | Istniejąca lub planowana | Nowa |
| Ryzyko | Maleje | Rośnie |
| Wynik | Bardziej przewidywalny | Otwarty |
Spekulacja nie jest tu gorszą stroną. Ktoś musi zająć drugą stronę transakcji zabezpieczającej i często robi to inwestor, który bierze na siebie ryzyko w zamian za możliwy zysk.
Ile kosztuje hedging i jakie ma ograniczenia?
Hedging instrumentami finansowymi kosztuje: wprost, przez premie i opłaty, albo pośrednio, przez środki zamrożone w depozycie i zysk, z którego się rezygnuje. Najważniejsze koszty i ograniczenia:
- Premia opcyjna - płacona z góry. Jeśli opcja wygaśnie bez wartości, premia przepada. Rośnie, gdy wydłuża się okres ochrony i gdy rynek jest bardziej zmienny.
- Depozyt zabezpieczający - przy kontraktach terminowych trzeba trzymać środki na rachunku. Gdy rynek rośnie, kontrakty tracą. Jeśli depozyt spadnie poniżej wymaganego minimum, trzeba go uzupełnić w terminie wyznaczonym przez dom maklerski, choć zysk na akcjach jest tylko na papierze.
- Koszt pożyczki akcji (borrow fee) - przy krótkiej sprzedaży płaci się za pożyczone akcje, a opłata zwykle rośnie, gdy akcji do pożyczenia jest mało.
- Ryzyko niedopasowania - zmiana wartości zabezpieczenia nie odpowiada dokładnie zmianie wartości chronionego aktywa. Przykład hipotetyczny: jeśli portfel spadnie o 15%, a indeks, na którym sprzedano kontrakty, o 10%, część straty zostaje. Osobnym przypadkiem jest ryzyko bazy, czyli zmiana różnicy między ceną kontraktu a poziomem indeksu.
- Ograniczenie zysku - pełne zabezpieczenie kontraktem zabiera wzrost tak samo, jak chroni przed spadkiem.
- Nadmierne zabezpieczenie (over-hedging) - gdy zabezpieczenie jest większe niż chroniona pozycja, nadwyżka niczego nie chroni i działa jak zwykła spekulacja.
Uwaga: Hedging zmniejsza wybrane ryzyko, ale go nie usuwa. Samo zabezpieczenie może przynieść stratę, np. gdy zachowa się inaczej niż aktywo albo gdy zabraknie pieniędzy na dopłatę do depozytu.
Czy pozycja krótka z rejestru KNF to hedging, czy gra na spadek?
Z samego rejestru nie da się tego ustalić, bo rejestr nie podaje celu pozycji. Rejestr krótkiej sprzedaży KNF publikuje pozycje krótkie netto od progu 0,5% kapitału zakładowego spółki, zgodnie z rozporządzeniem UE nr 236/2012.
Pozycja netto oznacza, że długie i krótkie pozycje posiadacza w danej spółce są ze sobą kompensowane. Liczą się też pozycje zajęte przez instrumenty pochodne. Wpis podaje posiadacza, spółkę, wielkość pozycji i datę. Nie podaje, czy pozycja zabezpiecza inną inwestycję posiadacza, np. długie pozycje w innych spółkach z tego samego sektora, czy jest grą na spadek kursu.
Wśród posiadaczy z otwartymi pozycjami krótkimi na GPW (stan na 18.11.2026) są m.in. zagraniczne firmy zarządzające: Qube Research & Technologies, Two Sigma, Arrowstreet Capital, Marshall Wace, Millennium Capital i Kintbury Capital.
W zarządzaniu aktywami często spotyka się strategie ilościowe i long-short, w których pozycja krótka w jednej spółce bywa częścią większego układu z długimi pozycjami w innych akcjach. Rejestr nie mówi, czy konkretna pozycja jest częścią takiego układu.
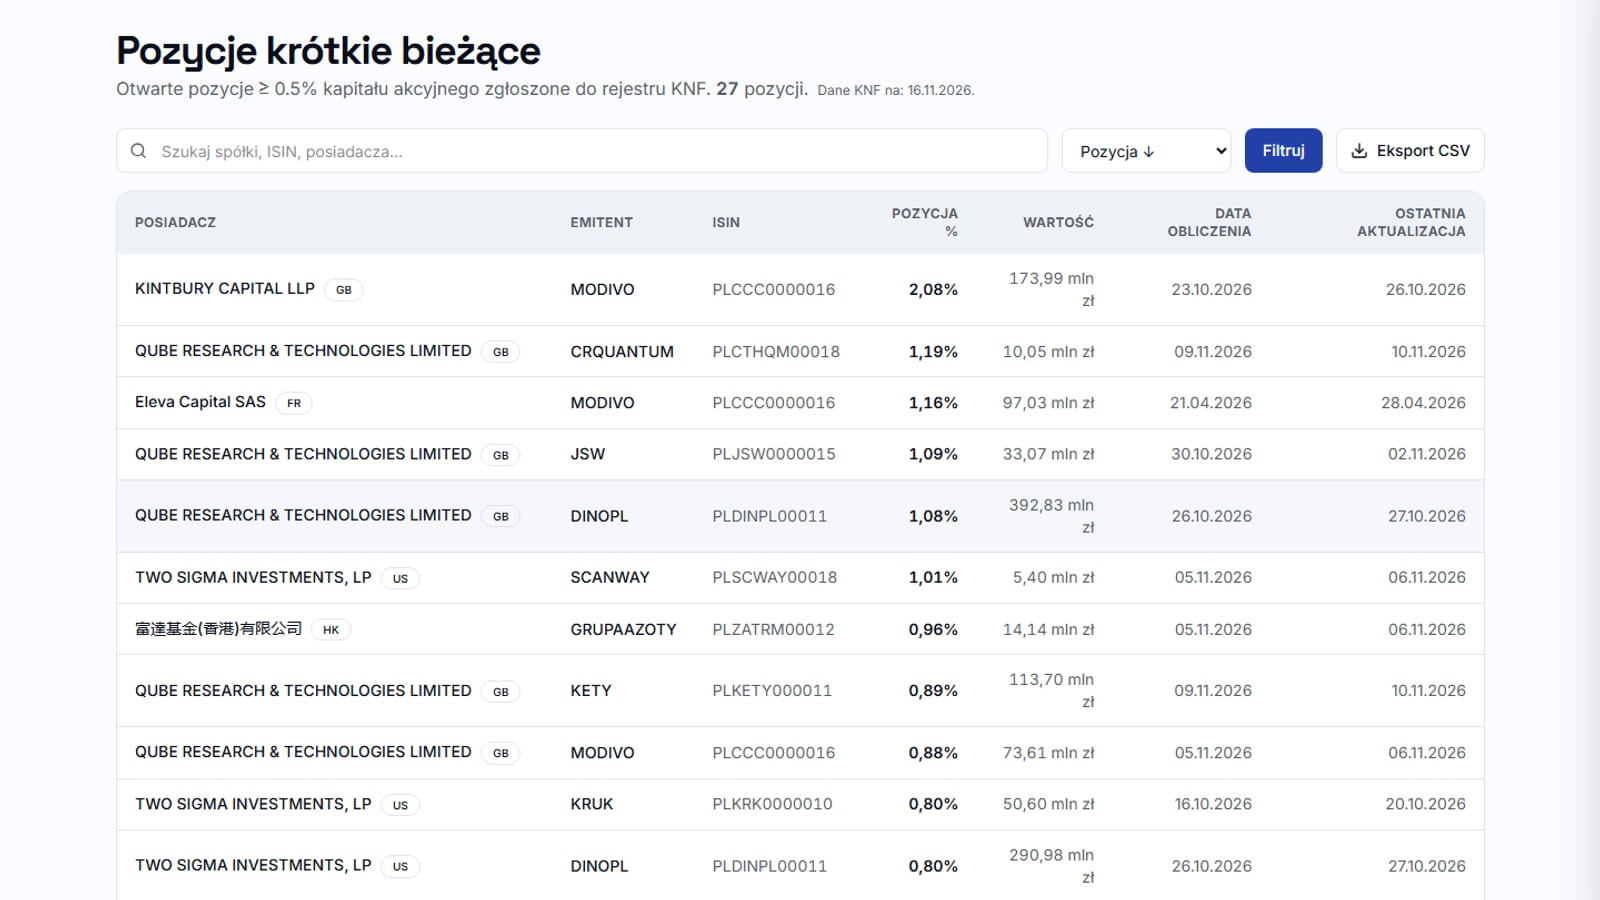 Lista bieżących pozycji krótkich w serwisie Shorty.pl: posiadacz, spółka, wielkość pozycji i daty (stan na 18.11.2026; ostatnia aktualizacja danych KNF: 16.11.2026)
Shorty.pl pokazuje te pozycje razem z kursem i wynikiem liczonym od kursu z dnia pierwszego ogłoszenia pozycji w rejestrze (wynik nie uwzględnia późniejszych zmian jej wielkości ani kosztu pożyczki akcji). Ten wynik dotyczy tylko pozycji krótkiej i nie mówi, ile posiadacz zarobił lub stracił na całej strategii, bo drugiej strony zabezpieczenia nie ma w rejestrze. Stratę na pozycji krótkiej może pokryć zysk z długiego portfela, a zysk na niej może zjeść spadek tego portfela.
To samo dotyczy łącznych pozycji w spółkach. W rankingu najbardziej shortowanych spółek na 18.11.2026 prowadzi Modivo z łączną pozycją 4,12% (3 posiadaczy), a za nim jest Kruk z 2,67% (4 posiadaczy). Te liczby pokazują, jaką część kapitału spółki stanowią ujawnione pozycje krótkie netto (każda co najmniej 0,5%). Podziału na zabezpieczenia i grę na spadek z nich nie widać.
Najczęstsze pytania o hedging
Czy hedging jest legalny?
Tak. To standardowy sposób zarządzania ryzykiem w firmach, bankach i funduszach. Spółki giełdowe opisują swoje zabezpieczenia w raportach okresowych, a krótką sprzedaż w UE reguluje rozporządzenie 236/2012, w tym obowiązek zgłaszania pozycji od określonych progów.
Czy inwestor indywidualny może stosować hedging?
Tak, jeśli jego rachunek maklerski daje dostęp do kontraktów terminowych, opcji albo krótkiej sprzedaży. Przy małym portfelu problemem bywa wielkość kontraktu, która nie pasuje do wartości zabezpieczanych akcji. Koszty transakcyjne i premia mogą też zjeść dużą część korzyści z zabezpieczenia.
Czy hedging gwarantuje brak strat?
Nie. Zabezpieczony portfel też może stracić, np. przez koszty, niedopasowanie zabezpieczenia do portfela albo źle dobraną wielkość pozycji.
Czym hedging różni się od dywersyfikacji?
Dywersyfikacja rozkłada kapitał na różne aktywa, a hedging dodaje pozycję, która zarabia, gdy główna inwestycja traci. Dzięki dywersyfikacji kłopoty jednej spółki nie przesądzają o wyniku całego portfela. Dywersyfikacja w obrębie akcji ogranicza głównie ryzyko pojedynczych spółek, a przed spadkiem całego rynku może chronić hedging. Więcej o rozkładaniu kapitału w poradniku dywersyfikacja portfela.
Gdzie sprawdzić, kto ma pozycje krótkie na GPW?
Bieżące pozycje krótkie netto z rejestru KNF, z kursem i wynikiem liczonym od pierwszego ogłoszenia w rejestrze, są na liście bieżących pozycji krótkich. Profile posiadaczy znajdziesz na liście posiadaczy. Każdy wpis mówi, jak duża jest pozycja, ale jej cel zna tylko posiadacz. Treść ma charakter edukacyjny i nie jest rekomendacją inwestycyjną.